
Premier emploi, épargne récente et premier achat : comment présenter un dossier cohérent ?
Vous n’avez peut-être que quelques fiches de paie, une épargne encore limitée ou un contrat récent. Cela ne signifie pas automatiquement que votre projet est impossible. L’enjeu est de montrer à la banque comment vos revenus, vos charges, votre parcours et votre budget s’articulent.
Les exemples de cet article sont pédagogiques. Ils ne représentent pas des statistiques d’accord bancaire et ne garantissent pas l’obtention d’un prêt.Mis à jour en octobre 2026 · Lecture : 10 minutes
En bref : il n’existe pas de durée universelle d’ancienneté professionnelle ni de montant d’apport qui garantisse l’accord d’un crédit immobilier à un jeune actif. La banque examine la solvabilité de l’ensemble du foyer, la régularité des revenus, les charges, l’épargne, le coût du projet et les justificatifs disponibles. Un dossier clair, un budget prudent et une réserve après l’achat peuvent aider à expliquer la faisabilité du projet.
Quelques réponses pour repérer les points à préparer en priorité selon votre début de carrière.
Oui, un jeune actif peut déposer une demande de crédit immobilier. Il n’existe pas de règle générale imposant d’avoir travaillé un nombre précis d’années avant de pouvoir emprunter. En pratique, le prêteur doit pouvoir apprécier la capacité de remboursement et la stabilité des ressources sur la durée du financement. Un parcours professionnel récent peut donc susciter des questions, mais il ne suffit pas à lui seul pour conclure qu’un dossier sera accepté ou refusé.
La situation d’une personne en CDI depuis quelques mois, celle d’un jeune diplômé en période d’essai, celle d’un salarié en CDD et celle d’un travailleur indépendant débutant ne sont pas identiques. Il faut présenter le statut exact, les revenus réellement perçus et, si utile, les éléments qui éclairent la continuité du parcours : alternance, stages rémunérés, contrats précédents, expérience dans le même secteur ou évolution vers un poste stable.
Il est utile de distinguer une simulation, un premier échange commercial, un accord de principe et une offre de prêt. Ces étapes n’ont pas la même portée. Tant que le financement n’est pas confirmé dans les formes prévues, gardez une marge de prudence et faites vérifier les conditions et délais contractuels avant de vous engager sur un achat.
La jeunesse n’est pas un critère suffisant pour juger un dossier. Ce qui compte est la cohérence entre les revenus justifiables, les charges, le montant demandé, l’apport éventuel et la capacité à absorber les imprévus. N’annoncez pas comme acquis un futur salaire, une promotion ou la fin d’une période d’essai qui n’est pas encore confirmée.
Le bon angle consiste à documenter la situation réelle, pas à la présenter comme plus stable qu’elle ne l’est.
| Situation | Éléments utiles à présenter | Point de vigilance |
|---|---|---|
| CDI récemment commencé | Contrat signé, bulletins déjà disponibles, date d’embauche et expérience antérieure. | Une période d’essai en cours peut rester un facteur d’incertitude. |
| Alternance puis premier emploi | Contrat actuel, diplôme ou qualification, expérience acquise et évolution des revenus. | Ne pas assimiler automatiquement les revenus d’alternance au salaire actuel ni supposer que l’emploi est confirmé. |
| CDD ou missions successives | Contrats, bulletins de salaire, périodes travaillées et éventuelles interruptions. | Le prochain renouvellement ne doit pas être présenté comme certain s’il ne l’est pas. |
| Indépendant depuis peu | Justificatifs d’activité, factures encaissées, relevés et documents comptables disponibles. | Le chiffre d’affaires n’est pas le revenu disponible : il faut tenir compte des charges et cotisations. |
Ce tableau est un guide de préparation, pas une grille de décision utilisée par toutes les banques.
Les revenus réellement retenus. La banque demande généralement des justificatifs permettant de comprendre le salaire, sa régularité et sa nature. Selon votre statut et l’établissement, la liste exacte des pièces peut varier. Préparez les documents disponibles et répondez précisément aux demandes, sans fabriquer une moyenne avantageuse ni omettre les périodes sans revenu.
La situation professionnelle. Le contrat de travail, l’ancienneté, la période d’essai éventuelle et les changements d’employeur aident à comprendre le parcours. Si vous êtes passé de l’alternance à un CDI, par exemple, expliquez cette transition et fournissez les justificatifs correspondants. Si vous changez de secteur, mettez en avant les compétences transférables et la formation, sans prétendre que cela supprime tout risque.
Les charges et crédits en cours. Un prêt auto, un crédit renouvelable, des paiements fractionnés ou une pension à verser peuvent réduire la capacité de remboursement. Faites un inventaire exact avant de calculer votre budget. Évitez de sous-estimer les dépenses courantes parce que vous vivez encore chez vos parents ou partagez actuellement un logement : les coûts après l’achat seront différents.
L’apport et l’épargne restante. L’apport peut contribuer à couvrir une partie du prix et certains frais, mais il ne faut pas nécessairement vider toute son épargne pour afficher un apport plus important. Une réserve disponible peut aider à faire face aux dépenses d’installation, à une réparation ou à une période de transition. Le bon équilibre dépend du coût de l’opération et de votre situation.
Le reste à vivre et le coût total. La mensualité ne se résume pas au remboursement du capital et des intérêts : l’assurance emprunteur, les charges de copropriété, la taxe foncière, l’énergie, les transports et l’entretien du logement doivent être anticipés. Une mensualité théoriquement possible peut laisser trop peu d’argent pour les dépenses ordinaires.
Le cadre d’octroi du crédit immobilier prévoit notamment un taux d’effort de référence généralement fixé à 35 % des revenus retenus, assurance emprunteur comprise, avec des modalités et exceptions encadrées. Ce repère ne constitue pas une promesse de prêt : l’établissement examine aussi la solvabilité et peut retenir une appréciation plus prudente selon le dossier.
Prenons un exemple purement pédagogique : un jeune actif perçoit 1 800 € nets par mois, et aucun autre revenu n’est retenu dans ce calcul simplifié. À titre de repère arithmétique, 35 % de 1 800 € représentent 630 €. Ce montant n’est pas une mensualité recommandée ni une promesse d’acceptation : l’assurance, les autres crédits, les charges du foyer et l’analyse du prêteur doivent être pris en compte.
Illustration mathématique, pas une estimation bancaire personnalisée. Le solde de 1 170 € doit encore couvrir les autres dépenses de vie et les charges non intégrées au calcul simplifié.
Ce graphique montre pourquoi il faut aller au-delà d’un pourcentage. Si vous remboursez déjà un crédit, si vos revenus sont variables ou si vous devez assumer seul toutes les dépenses du logement, le budget disponible pour un nouvel emprunt peut être plus faible. À l’inverse, un co-emprunteur ou d’autres revenus peuvent modifier l’analyse, sous réserve qu’ils soient justifiables et retenus par le prêteur.
Avant de chercher un bien au prix maximal, faites plusieurs scénarios avec une mensualité plus basse, un apport différent ou un logement moins cher. Le but est de trouver un budget qui reste soutenable, y compris si une dépense imprévue survient.
Un apport faible n’entraîne pas automatiquement un refus, mais il peut rendre le financement plus délicat selon le prix du bien, les frais à financer, la qualité du dossier et la politique du prêteur. Il n’existe pas de montant unique qui garantirait une réponse positive à tous les jeunes actifs. Il faut faire examiner le coût complet de l’opération et préciser quelles sommes sont disponibles.
Ne confondez pas l’épargne totale et l’apport mobilisable. Il peut être raisonnable de conserver une réserve plutôt que d’utiliser chaque euro pour l’achat. À l’inverse, si vous n’avez aucune épargne, préparez une explication réaliste des frais, des dépenses d’installation et de la façon dont vous absorberiez une baisse de revenus ou une réparation imprévue.
Vous pouvez également travailler sur le projet lui-même : comparer des biens moins chers, envisager une localisation différente, reporter l’achat pour constituer une réserve, ou réduire certaines dettes existantes lorsque cela est financièrement pertinent. Chaque option doit être évaluée en tenant compte de ses coûts et de ses conséquences. Évitez de souscrire un nouveau crédit à la consommation pour créer artificiellement un apport : cela ajoute une dette et peut détériorer la capacité de remboursement.
Si vous achetez à deux, les revenus et charges de chaque co-emprunteur peuvent entrer dans l’analyse commune. Cela peut améliorer la capacité de remboursement lorsque les revenus sont stables et suffisants, mais la banque examine la situation globale : contrats, crédits, dépenses, apport, assurance et engagements existants. Un co-emprunteur en CDI ne garantit donc pas à lui seul l’accord.
Il est important que chacun comprenne les engagements associés au crédit. Selon le contrat, les co-emprunteurs peuvent être tenus solidairement au remboursement. Discutez du partage des dépenses, de la propriété du bien et des conséquences possibles d’une séparation ou d’une évolution professionnelle. Pour les aspects juridiques et patrimoniaux, faites-vous accompagner par le notaire ou un professionnel compétent.
Si vous achetez seul, cela ne signifie pas que le projet est impossible. Le budget doit simplement être calculé à partir des ressources retenues pour vous et des charges que vous assumerez réellement. Évitez de construire le financement sur une aide familiale non formalisée ou un revenu futur qui n’est pas encore acquis.
Attendre peut être utile si votre contrat vient de commencer, si la période d’essai n’est pas terminée, si vos revenus sont difficiles à documenter ou si vous devez constituer une réserve. Quelques mois peuvent permettre de réunir de nouvelles fiches de paie, d’assainir un budget ou de mieux connaître vos dépenses. Mais il n’existe pas de délai universel après lequel un accord serait garanti.
Vous pouvez préparer votre projet avant de déposer une demande : calculez les frais, rassemblez les documents, vérifiez les crédits en cours et comparez des mensualités réalistes. Cette démarche aide à identifier les pièces manquantes et à éviter de visiter uniquement des biens qui dépassent votre budget prudent.
Si un compromis de vente est déjà signé ou envisagé, vérifiez rapidement les échéances et les conditions suspensives avec votre notaire. Ne supposez pas qu’un délai sera automatiquement prolongé ni qu’un échange informel avec un conseiller équivaut à une offre de prêt. Le calendrier doit être compatible avec les démarches réelles de financement.
Un bon dossier n’est pas seulement un dossier complet : il doit aussi refléter un budget crédible.
| Erreur | Pourquoi elle fragilise le projet | À faire à la place |
|---|---|---|
| Retenir le salaire espéré | Une hausse ou une prime future peut ne pas être acquise ni retenue. | Construire le scénario de base avec les revenus justifiables aujourd’hui. |
| Utiliser toute son épargne | Les frais d’installation et les imprévus peuvent rapidement peser. | Chiffrer une réserve raisonnable après apport et frais. |
| Oublier les dépenses du logement | La mensualité ne couvre pas la taxe foncière, l’énergie, l’entretien ou les charges. | Calculer le coût mensuel global de propriétaire. |
| Multiplier les crédits avant l’achat | Les mensualités supplémentaires réduisent le budget disponible. | Éviter les nouveaux engagements et dresser la liste exacte des dettes. |
| Confondre simulation et accord | Une estimation ne valide pas toutes les conditions du prêt. | Demander clairement quelles étapes restent à franchir et quels documents sont requis. |
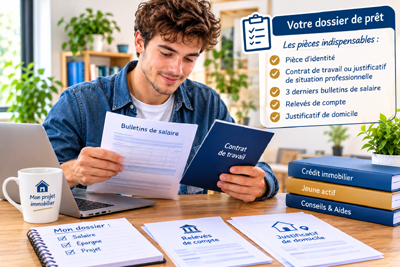
Rassemblez votre contrat actuel et les justificatifs professionnels précédents utiles pour expliquer la continuité de votre activité.
Préparez les bulletins de salaire disponibles et les autres documents demandés. Pour une activité indépendante, distinguez chiffre d’affaires, charges et revenus.
Listez crédits, paiements fractionnés, pensions et dépenses récurrentes. N’omettez pas les frais qui apparaîtront après le déménagement.
Indiquez ce que vous pouvez mobiliser et ce qui restera disponible après les frais et l’installation.
Préparez une version prudente du projet avec un prix plus bas ou une mensualité plus faible, sans dépendre d’une hausse de salaire non confirmée.
Répondez à ces questions pour obtenir une liste de points à vérifier. Ce questionnaire ne prédit pas la décision d’une banque.
Il n’existe pas de durée générale d’ancienneté garantissant un prêt. Le prêteur apprécie les revenus justifiables, la situation professionnelle, les charges et l’ensemble du projet. Un parcours récent peut nécessiter davantage d’explications ou de justificatifs.
Une demande peut être étudiée, mais les pièces demandées varient selon le prêteur et la situation. Présentez les bulletins disponibles, le contrat de travail et les éléments pertinents du parcours précédent. Ne considérez pas un dossier complet comme une garantie d’accord.
Non, il n’existe pas de règle générale imposant un CDI à tous les emprunteurs. Un CDD ou une activité indépendante demande toutefois d’expliquer les ressources et leur continuité à partir de documents adaptés.
L’âge ne détermine pas à lui seul la réponse. Un financement avec peu ou pas d’apport dépend du projet, des frais, des revenus, des charges, de l’épargne et de la politique du prêteur. Aucun apport ne garantit un accord ; une réserve de précaution doit aussi être envisagée.
Non. Le seuil de référence de 35 %, assurance comprise, s’inscrit dans le cadre d’octroi du crédit immobilier, mais la banque examine également la solvabilité, le reste à vivre et les autres risques du dossier.
Il n’existe pas de réponse universelle. À deux, les revenus et les charges des deux personnes peuvent être examinés ensemble, mais les engagements sont aussi partagés selon les termes du contrat. Seul, le projet doit être construit avec les ressources et charges que vous assumerez réellement.
Attendre peut permettre de présenter une situation professionnelle plus claire, mais ce n’est pas une obligation générale pour chaque demande. Le bon calendrier dépend du contrat, du projet et des attentes du prêteur. Consultez aussi notre article sur le crédit immobilier en période d’essai.
Comparez un prix d’achat inférieur, une mensualité plus basse, un calendrier différent ou la possibilité de constituer une épargne supplémentaire. Évitez de résoudre un manque d’apport en souscrivant un nouveau crédit à la consommation sans mesurer son effet sur votre budget.
Les règles générales d’octroi des crédits immobiliers et le taux d’effort sont présentés par le Haut Conseil de stabilité financière (HCSF). Pour une présentation générale du financement immobilier, consultez également le ministère de l’Économie.
Le graphique et les exemples chiffrés sont des illustrations arithmétiques, et non des données statistiques sur les pratiques bancaires. Les critères de pièces justificatives et d’analyse peuvent varier selon l’établissement et la situation. Cet article fournit une information générale ; il ne constitue ni un conseil financier personnalisé ni une offre de prêt.
Estimez votre budget, comparez plusieurs mensualités et faites examiner votre situation avant de vous engager.
Un début de carrière ne suffit pas à déterminer la réponse d’une banque. Le meilleur point de départ est un budget prudent, des justificatifs exacts et une bonne compréhension des conditions du financement.
Retrouvez les documents souvent demandés et nos guides pour mieux comprendre les organismes et les taux de crédit.
Selon votre situation et l'organisme prêteur, certains documents peuvent être demandés :
Consultez nos pages dédiées pour découvrir les informations disponibles sur les proflis considrérés comme atypiques
Les modalités du taux influencent le fonctionnement et parfois l'évolution du coût d'un crédit.