Relire les délais
Repérez la date limite prévue pour l’obtention du financement et les démarches à effectuer. En cas de doute, demandez rapidement conseil au notaire.

Faut-il attendre la confirmation de son emploi pour demander un prêt immobilier ?
Il n’existe pas de réponse automatique. Le calendrier de votre achat, vos revenus, votre apport et les autres ressources du foyer peuvent modifier l’analyse du dossier.
Les situations présentées dans cet article sont des exemples pédagogiques, pas des témoignages réels ni des garanties d’accord.Mis à jour en octobre 2026 · Lecture : 9 minutes
En bref : une période d’essai n’interdit pas légalement de demander un crédit immobilier, mais certains établissements peuvent préférer attendre sa validation ou demander davantage de justificatifs. Avant de signer un compromis ou de vous engager sur une date, faites examiner votre situation, vérifiez les délais et prévoyez une marge de sécurité. Une simulation ou un premier échange avec un conseiller ne vaut pas une offre de prêt.
Quelques réponses pour repérer les points à éclaircir avant de solliciter une banque.
Oui, une demande peut être étudiée, mais cela ne signifie pas qu’elle sera acceptée. La banque évalue la capacité de remboursement sur la durée du crédit et apprécie le risque de voir les revenus évoluer. Une période d’essai signifie que la relation de travail n’est pas encore définitivement confirmée ; ce point peut donc peser dans l’analyse.
Les pratiques varient selon les établissements et les dossiers. Certains prêteurs peuvent demander d’attendre la fin de la période d’essai, tandis que d’autres acceptent d’étudier le dossier en tenant compte de l’ensemble des ressources, de l’épargne et de la situation professionnelle précédente. Il n’existe pas de règle universelle garantissant une réponse positive après un nombre précis de semaines.
Il faut distinguer la possibilité de déposer une demande, l’obtention d’un accord de principe, l’émission d’une offre de prêt et le déblocage des fonds. Ces étapes ne sont pas interchangeables. Demandez à votre interlocuteur ce qui a réellement été validé et quelles conditions restent à remplir.
La période d’essai est un élément de risque, pas une interdiction générale d’emprunter. Un CDI récemment commencé, un parcours stable dans le même secteur et une épargne de précaution peuvent présenter un contexte différent d’une reconversion récente avec des revenus encore incertains.
Le statut seul ne suffit pas à évaluer la solidité d’un projet immobilier.
| Situation | Éléments utiles | Point de vigilance |
|---|---|---|
| CDI après plusieurs années dans le même métier | Historique de revenus, expérience, contrat signé et budget détaillé. | La période d’essai reste en cours ; elle n’est pas encore validée. |
| CDI après une reconversion | Formation, expérience transférable, évolution de carrière et éventuels revenus antérieurs. | Expliquer le changement de secteur et vérifier la cohérence du salaire avec le budget. |
| CDD ou contrat avec période d’essai | Contrat, durée prévue, renouvellements éventuels et parcours professionnel. | Ne pas présenter la poursuite du contrat comme certaine si elle ne l’est pas. |
| Projet à deux avec co-emprunteur stable | Revenus et charges des deux personnes, apport et budget commun. | Vérifier si le remboursement resterait supportable dans un scénario moins favorable. |
Ces exemples ne correspondent ni à des statistiques d’acceptation ni à une grille uniforme des banques.
La banque cherche à apprécier si les mensualités pourront être remboursées sans mettre en difficulté le budget du foyer. Elle regarde donc plus largement que la date d’embauche : le montant des revenus, les charges récurrentes, les crédits en cours, l’apport, l’épargne restante et le coût total du projet ont aussi leur importance.
La stabilité professionnelle s’évalue à partir du parcours. Une personne qui change d’employeur tout en restant dans le même métier peut présenter des éléments différents d’une personne qui débute une nouvelle activité. L’expérience passée, la continuité des revenus, le type de poste et les documents disponibles peuvent aider à expliquer le contexte, sans effacer l’incertitude de la période d’essai.
Le budget doit rester réaliste. Il ne suffit pas de comparer le salaire au montant de la mensualité. Il faut aussi intégrer l’assurance emprunteur, les charges de logement, les transports, les impôts, les dépenses familiales, les crédits existants et les frais liés à l’acquisition. Une épargne qui subsiste après l’achat peut offrir une marge face à une dépense imprévue ou à une transition professionnelle.
Les règles d’octroi encadrent notamment le taux d’effort, généralement limité à 35 % des revenus retenus, assurance emprunteur comprise, avec des modalités et exceptions prévues par le cadre applicable. Ce seuil n’est ni une garantie d’accord ni une obligation pour la banque de prêter. L’établissement doit également apprécier la solvabilité et peut refuser un dossier même si le taux d’effort semble respecter le repère.
Attendre peut rendre le dossier plus simple à présenter si la confirmation du poste permet d’apporter un justificatif supplémentaire. Mais ce n’est pas une obligation générale applicable à tous les emprunteurs. Le bon calendrier dépend notamment de l’avancement du projet, de la durée restante de la période d’essai, de la politique du prêteur et de la solidité du reste du dossier.
Si vous n’avez pas encore trouvé de bien, vous pouvez commencer par établir votre budget, comparer les mensualités possibles et demander quels justificatifs seraient nécessaires. Cette préparation permet de repérer les obstacles avant de vous engager. Vous pouvez aussi demander à un professionnel de préciser si l’étude est simplement indicative ou si des pièces complémentaires sont requises pour poursuivre.
Si vous avez déjà identifié un logement, soyez prudent sur le calendrier. Un vendeur peut souhaiter avancer rapidement, mais il ne faut pas confondre urgence commerciale et certitude de financement. Avant de signer un compromis, lisez les clauses avec attention et faites vérifier les délais et les conditions suspensives par le notaire ou le professionnel qui vous accompagne. Ne vous reposez pas sur une assurance verbale de financement.
La fin de la période d’essai ne garantit pas non plus un prêt : le dossier sera toujours évalué dans son ensemble, avec les revenus, les charges, l’apport et les caractéristiques du bien. Si le projet est urgent, faites examiner plusieurs options réalistes plutôt que de bâtir votre décision sur un accord supposé.
Le calendrier contractuel devient alors un point à traiter sans attendre.
Repérez la date limite prévue pour l’obtention du financement et les démarches à effectuer. En cas de doute, demandez rapidement conseil au notaire.
Expliquez clairement que la période d’essai est en cours et transmettez les documents exacts demandés par la banque ou le courtier.
Des revenus réguliers au sein du foyer peuvent contribuer à la capacité globale de remboursement. La banque examine toutefois les ressources et les charges de chaque emprunteur, le montant demandé et la façon dont le budget fonctionnerait dans différentes situations. Le CDI du conjoint ne garantit donc pas automatiquement l’accord.
Préparez un budget commun lisible : revenus nets retenus, crédits en cours, pensions ou autres charges, frais de logement actuels et dépenses courantes. Il peut être utile de vérifier si les mensualités resteraient soutenables si la période d’essai se prolongeait, si le poste n’était pas confirmé ou si un revenu diminuait temporairement. L’objectif est de comprendre le risque avant de s’engager, pas de présenter un scénario optimiste comme certain.
Si vous achetez à deux, clarifiez aussi la répartition du projet et les conséquences d’un engagement commun avec les professionnels qui vous conseillent. Un crédit immobilier engage les emprunteurs selon les conditions du contrat ; il est important de comprendre la portée de cet engagement avant la signature.
Une simulation de crédit permet de comparer des montants, des durées et des mensualités à partir d’hypothèses. Pour être utile, elle doit rester cohérente avec vos ressources et vos dépenses. N’utilisez pas seulement le salaire espéré après une éventuelle évolution : partez des revenus documentés et gardez une marge pour les imprévus.
Comparez par exemple un projet qui mobilise presque toute votre capacité mensuelle avec un projet plus modeste qui laisse davantage de reste à vivre. Regardez également le coût total du crédit, l’assurance et les frais annexes. Une durée plus longue peut réduire la mensualité mais augmenter le coût total ; une durée plus courte fait généralement l’inverse. Le résultat varie selon les taux, l’assurance et les conditions du financement.
Demandez-vous comment vous feriez face à une période de transition professionnelle ou à une dépense importante. Si l’équilibre du budget dépend de l’absence totale d’imprévu, il peut être prudent de revoir le prix du bien, l’apport ou le calendrier.
Vous pouvez utiliser notre page des taux immobiliers pour comprendre les hypothèses de taux, ainsi que notre outil de capacité d’emprunt selon le salaire. Ces outils donnent des repères et ne remplacent pas l’étude d’un établissement prêteur.
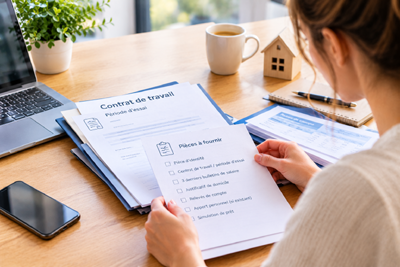
Fournissez le contrat de travail signé, la date d’embauche et les informations exactes sur la période d’essai, sans anticiper sa validation.
Rassemblez les justificatifs professionnels précédents et expliquez clairement un éventuel changement de métier ou d’employeur.
Préparez les bulletins de salaire disponibles, les justificatifs de ressources et les relevés bancaires demandés par l’établissement.
Listez les crédits et charges, chiffrez les frais d’acquisition et indiquez l’épargne qui resterait après l’achat.
Si un compromis est envisagé ou signé, notez les échéances et faites vérifier les conditions et délais par votre notaire.
Répondez aux questions pour repérer les points à préparer en priorité. Ce questionnaire ne prédit pas la décision d’une banque.
Elle peut refuser un dossier si elle estime que les revenus ou la situation professionnelle ne permettent pas d’évaluer suffisamment la capacité de remboursement. Les motifs et critères varient selon le dossier et l’établissement ; la période d’essai n’est pas, à elle seule, une interdiction légale générale d’emprunter.
Non, il n’existe pas d’obligation générale imposant à chaque emprunteur d’attendre. Certains établissements peuvent néanmoins préférer examiner le dossier après confirmation du poste ou demander des éléments complémentaires.
Non. Le contrat signé est une pièce importante, mais la banque examine aussi les revenus, les charges, l’apport, le projet, l’assurance et la solvabilité globale. Une simulation ou un accord préliminaire ne garantit pas l’émission d’une offre.
Relisez les délais et les conditions de financement avec votre notaire, puis informez rapidement la banque ou le courtier de votre situation professionnelle exacte. Ne présumez pas qu’un délai sera prolongé automatiquement.
Les revenus d’un co-emprunteur peuvent renforcer la capacité de remboursement du foyer, mais l’établissement examine les ressources et charges de l’ensemble des emprunteurs. Aucun élément isolé ne garantit l’accord.
Non. Le taux d’effort est un repère important, généralement assurance comprise, mais il ne remplace pas l’analyse complète de la solvabilité et ne crée pas un droit au crédit.
Prévoyez notamment le contrat de travail, les informations sur la période d’essai, les bulletins de salaire disponibles, les justificatifs des autres ressources, les relevés bancaires demandés, les crédits en cours et les éléments du projet immobilier. La liste exacte dépendra du prêteur.
Pour les règles générales d’octroi du crédit immobilier et le taux d’effort, consultez les informations du Haut Conseil de stabilité financière (HCSF) et le guide du ministère de l’Économie consacré au crédit immobilier.
Les politiques de crédit et les pièces exigées peuvent varier selon les établissements. Cet article apporte une information générale et ne constitue ni un conseil financier personnalisé, ni une appréciation de solvabilité, ni une offre de prêt. En cas de compromis signé, les clauses et délais doivent être examinés selon votre situation particulière avec le professionnel compétent.
Estimez votre budget et comparez les solutions possibles en tenant compte de vos ressources, de vos charges et de votre situation professionnelle.
Votre période d’essai ne permet pas, à elle seule, de conclure qu’un financement sera accepté ou refusé. Faites confirmer les étapes et conditions auprès des professionnels concernés.
Retrouvez les documents souvent demandés et nos guides pour mieux comprendre les organismes et les taux de crédit.
Selon votre situation et l'organisme prêteur, certains documents peuvent être demandés :
Consultez nos pages dédiées pour découvrir les informations disponibles sur les proflis considrérés comme atypiques
Les modalités du taux influencent le fonctionnement et parfois l'évolution du coût d'un crédit.